


Sankcja kredytu darmowego – kiedy kredyt można spłacić bez odsetek?


Sankcja kredytu darmowego to jedno z najdalej idących uprawnień przyznanych konsumentom przez ustawę o kredycie konsumenckim. Jeżeli bank lub inny kredytodawca nie dopełni obowiązków określonych w przepisach albo zawrze w umowie rozwiązania niezgodne z ustawą, konsument po spełnieniu ustawowych warunków może domagać się spłaty wyłącznie pożyczonego kapitału, bez odsetek oraz innych kosztów przewidzianych w umowie, takich jak prowizje czy opłaty przygotowawcze. Dla osób, które nadal spłacają kredyt, może to oznaczać wyraźne obniżenie wysokości miesięcznych rat, natomiast w przypadku kredytów już spłaconych możliwość dochodzenia zwrotu nienależnie pobranych kwot. Zanim jednak kredytobiorca zdecyduje się na skorzystanie z tego rozwiązania, warto wiedzieć, komu przysługuje takie uprawnienie, jakie warunki trzeba spełnić oraz jak wygląda dochodzenie swoich praw.
Czym jest sankcja kredytu darmowego i jakie daje uprawnienia?
Sankcja kredytu darmowego została uregulowana w art. 45 ustawy o kredycie konsumenckim. Jest to mechanizm, który ma chronić konsumentów przed skutkami naruszenia przepisów przez kredytodawcę. Jeżeli umowa kredytu konsumenckiego nie spełnia wymogów przewidzianych w ustawie lub bank nie wywiąże się z określonych obowiązków informacyjnych, konsument może złożyć oświadczenie o skorzystaniu z sankcji. W rezultacie zobowiązany jest do zwrotu wyłącznie kwoty otrzymanego kapitału, natomiast bank traci prawo do odsetek oraz innych kosztów wynikających z umowy, w tym prowizji czy opłat przygotowawczych.
Nie oznacza to jednak, że wszystkie wydatki związane z kredytem przestają obowiązywać. Ustawa przewiduje, że konsument nadal ponosi koszty ustanowienia zabezpieczeń, jeżeli zostały one prawidłowo przewidziane w umowie. Dotyczy to między innymi opłat notarialnych, podatków czy kosztów wpisu zastawu rejestrowego. Zastosowanie sankcji prowadzi więc do ograniczenia zobowiązania do zwrotu kapitału oraz tych kosztów, które ustawodawca wyłączył z zakresu sankcji.
Dla kredytobiorcy konsekwencje mogą być bardzo korzystne. W przypadku aktywnej umowy dalsze raty obejmują wyłącznie spłatę kapitału, a to przekłada się na niższe miesięczne obciążenie. Jeżeli natomiast kredyt został już spłacony, konsument może dochodzić zwrotu odsetek i innych należności pobranych przez bank bez podstawy wynikającej z przepisów ustawy.
Kto może skorzystać z sankcji kredytu darmowego i kiedy jest to możliwe?
Obecnie obowiązująca sankcja z art. 45 ustawy o kredycie konsumenckim dotyczy umów zawartych po wejściu tej ustawy w życie, tj. po 18 grudnia 2011 r. (umowy wcześniejsze podlegały poprzedniej ustawie o kredycie konsumenckim, przewidującej odrębny wariant tej sankcji). Ustawa obejmuje kredyty o wartości nieprzekraczającej 255 550 zł lub równowartości tej kwoty wyrażonej w walucie obcej. Rozwiązanie to może obejmować również konsumenckie kredyty i pożyczki wyrażone w walucie obcej (np. w euro czy frankach szwajcarskich), o ile mieszczą się w ustawowym limicie i nie są zabezpieczone hipoteką. Należy jednak odróżnić je od typowych kredytów hipotecznych, w tym „frankowych” kredytów mieszkaniowych: te są zabezpieczone nieruchomością i co do zasady nie podlegają sankcji z ustawy o kredycie konsumenckim, lecz bywają kwestionowane na innej podstawie (abuzywność klauzul, nieważność umowy). Przepisy o sankcji dotyczą kredytów bankowych, a także wielu pożyczek zawieranych z innymi instytucjami finansowymi.
Nie każda umowa zawarta z instytucją finansową będzie jednak objęta tym mechanizmem. Ustawa przewiduje szereg wyjątków, dlatego przed podjęciem jakichkolwiek działań konieczna jest analiza konkretnej umowy. Równie istotne jest zachowanie ustawowego terminu na złożenie oświadczenia o skorzystaniu z sankcji kredytu darmowego. Można to zrobić zarówno w trakcie wykonywania umowy, jak i w ciągu roku od dnia jej wykonania. Pojęcie „wykonania umowy” bywa sporne – banki niekiedy wywodzą je już z chwili wypłaty środków, jednak w orzecznictwie przeważa wykładnia prokonsumencka, wiążąca początek biegu terminu z całkowitą spłatą kredytu (kwestia jest przedmiotem pytań prejudycjalnych do TSUE oraz zagadnień prawnych rozpoznawanych przez Sąd Najwyższy). Niedochowanie tego terminu może pozbawić konsumenta możliwości skorzystania z przysługującego mu uprawnienia.
Jak wygląda dochodzenie roszczeń wobec banku?
Skorzystanie z sankcji kredytu darmowego wymaga ustalenia, czy umowa zawiera naruszenia przepisów ustawy o kredycie konsumenckim, ale także przeprowadzenia odpowiedniej procedury.
Pierwszym krokiem jest analiza dokumentacji kredytowej, obejmującej przede wszystkim umowę, regulamin oraz dokumenty dotyczące wypłaty i spłaty kredytu. To właśnie na ich podstawie można ocenić, czy występują uchybienia uzasadniające zastosowanie sankcji.
Jeżeli analiza potwierdzi istnienie podstaw do skorzystania z tego rozwiązania, konsument powinien złożyć kredytodawcy oświadczenie o skorzystaniu z sankcji kredytu darmowego. Dla celów dowodowych warto zachować potwierdzenie doręczenia pisma, ponieważ może ono mieć znaczenie w przypadku późniejszego sporu. Gdy bank nie uzna stanowiska kredytobiorcy lub odmówi rozliczenia zgodnie z ustawą, kolejnym etapem może być skierowanie sprawy do sądu.
Postępowanie sądowe wymaga zgromadzenia odpowiedniej dokumentacji, w tym umowy kredytowej, regulaminu, historii spłat, zaświadczeń wydanych przez bank oraz korespondencji dotyczącej złożonego oświadczenia. Prawidłowe przygotowanie pozwu i właściwe przedstawienie argumentacji prawnej mają istotny wpływ na przebieg sprawy, dlatego wielu kredytobiorców decyduje się na skorzystanie z pomocy profesjonalnego pełnomocnika.
Dlaczego warto zweryfikować umowę kredytową?
Nie każda umowa kredytu konsumenckiego zawiera nieprawidłowości, jednak doświadczenia z ostatnich lat pokazują, że część z nich może naruszać wymagania określone w ustawie. Samodzielna ocena zapisów umownych bywa trudna, ponieważ wymaga znajomości przepisów oraz orzecznictwa dotyczącego kredytów konsumenckich. Z tego względu analiza przeprowadzona przez prawnika pozwala ustalić, czy w konkretnej sprawie istnieją realne podstawy do skorzystania z sankcji.
Korzyści mogą być odczuwalne zarówno dla osób, które nadal spłacają kredyt, jak i dla tych, które zakończyły już wykonywanie umowy.
- W pierwszym przypadku zastosowanie sankcji prowadzi do wyeliminowania odsetek i innych kosztów kredytu z przyszłych rat.
- W drugim możliwe jest dochodzenie zwrotu kwot, które zostały pobrane przez bank jako odsetki, prowizje lub inne opłaty przewidziane w umowie.
Przed podjęciem decyzji o wystąpieniu z roszczeniami warto również zwrócić uwagę na terminy wynikające z ustawy oraz kompletność zgromadzonych dokumentów. Odpowiednie przygotowanie sprawy pozwala ograniczyć ryzyko błędów formalnych i zwiększa szanse na skuteczne dochodzenie swoich praw.
Sankcja kredytu darmowego stanowi skuteczny instrument ochrony konsumentów w sytuacji, gdy kredytodawca naruszył obowiązki wynikające z ustawy o kredycie konsumenckim. Jej zastosowanie może prowadzić do spłaty wyłącznie pożyczonego kapitału, bez odsetek i innych kosztów przewidzianych w umowie, a w niektórych przypadkach także do odzyskania już zapłaconych należności. Ponieważ możliwość skorzystania z tego rozwiązania zależy od treści konkretnej umowy oraz dochowania ustawowych terminów, przed podjęciem dalszych działań warto przeprowadzić szczegółową analizę dokumentacji i ocenić, czy w danej sprawie zostały spełnione przesłanki przewidziane w przepisach.
Adwokaci Olga i Adam Car tworzą w Sopocie Kancelarie Adwokackie Car. Sprawy przeciwko bankom i instytucjom finansowym prowadzi adw. Adam Car, na terenie całej Polski: kredyty walutowe (CHF, EUR i inne, także spłacone), sankcja kredytu darmowego oraz spory z funduszami inwestycyjnymi. Zawód wykonuje od 2007 roku, a kancelaria ma za sobą ponad 100 spraw kredytowych. W jednym z jej postępowań sąd skierował pytanie prejudycjalne do Trybunału Sprawiedliwości UE (C-63/25). Wstępna analiza umowy jest bezpłatna. Kontakt: [email protected], +48 604 656 624, adwokatcar.pl

Ostatnie Artykuły
Galeria Sztuki Rzeczna z podwójnym sukcesem. Jest nagroda i finał
Rybnik pierwszy w Polsce w zdrowiu. Samorząd awansował o 18 miejsc
Granica z Radlinem wśród 28 punktów sesji Rady Miasta Rybnika
Blisko 600 kontroli na drogach Rybnika. Dwóch kierujących po alkoholu
Nawrocki w Nowym Jorku. Rozmowy o bezpieczeństwie i gospodarce
Ponad 904 mln zł kar dla hurtowni leków. UOKiK wykrył kartel
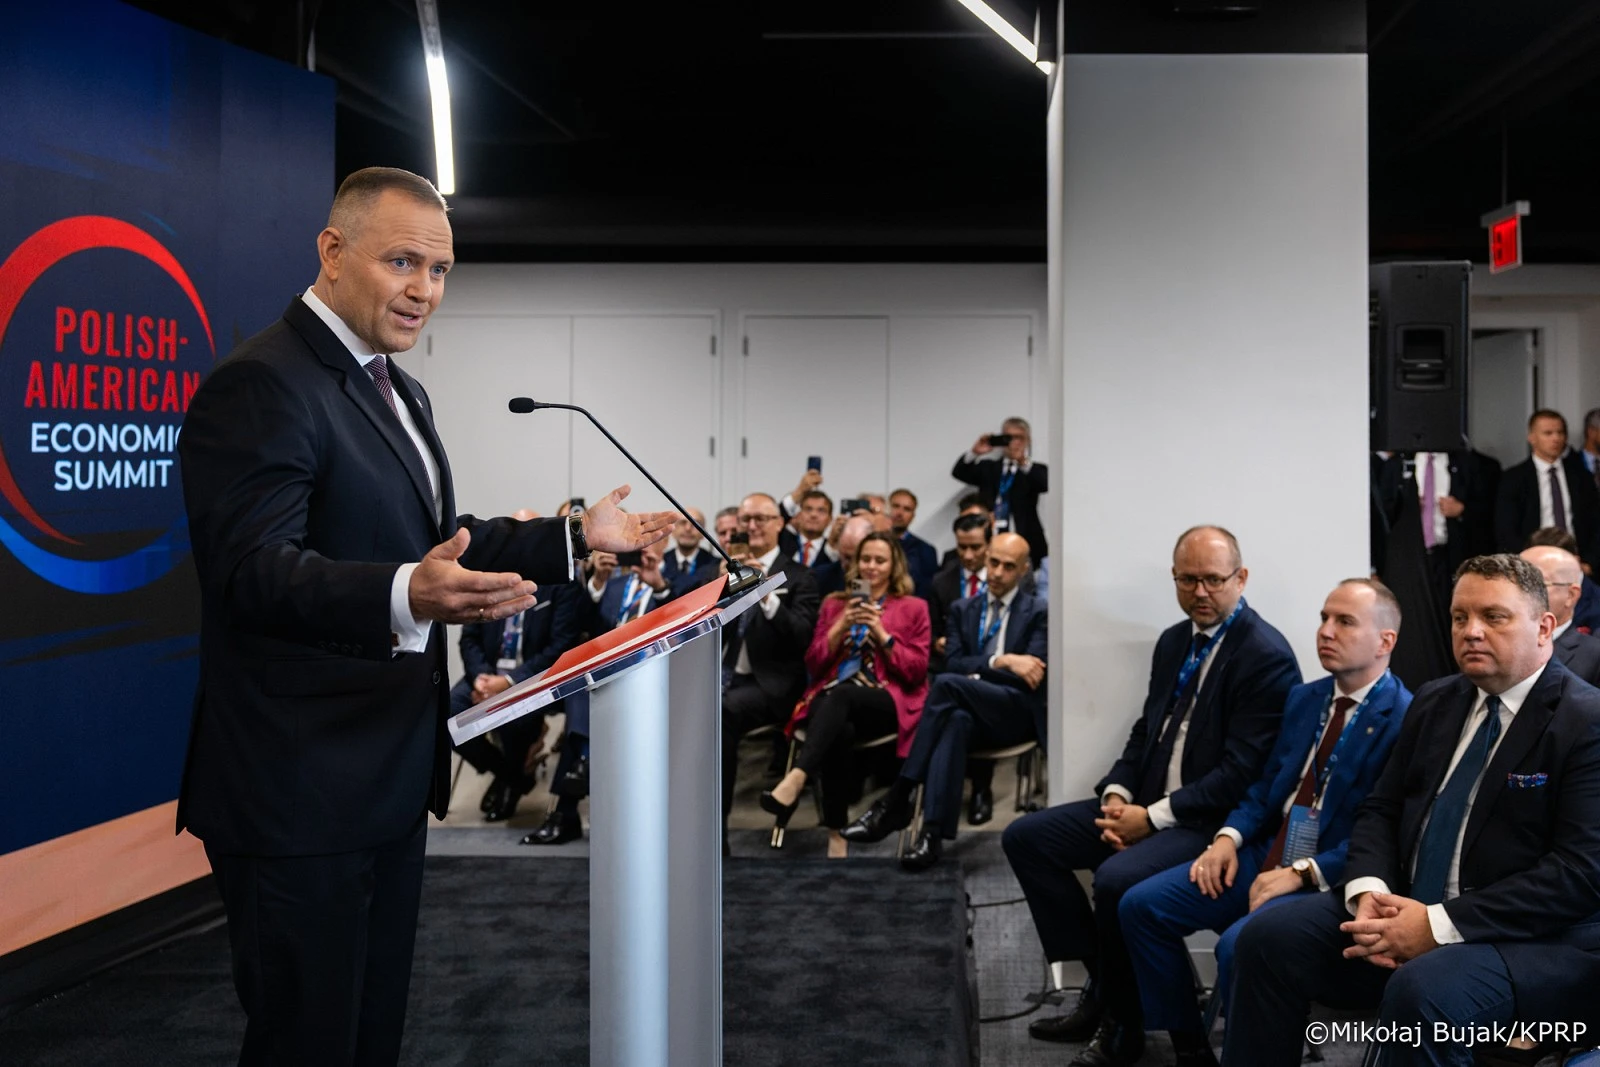
Polska zabiega o centrum serwisowe PAC-3. Nowy etap współpracy z USA
Biografie bez ramek - Rybnik zaprasza na literacki październik
Sto lat parafii w Czerwionce-Leszczynach. Jubileusz z muzyką i drzewami
Wsiądziemy do autobusów bez biletu. MZK obejmie wszystkie linie
Przemysłowa 22 w Rybniku przejdzie remont za ponad 9 mln zł
Rybnik chce kupić teren po zamkniętej Biedronce. To ponad hektar w centrum
Sześć obszarów Rybnika z projektem planu. Można zgłaszać uwagi
Nadia ze Zwonowic z dwoma piątymi miejscami. Jest nominacja na MŚ
Przydatne dane teleadresowe
- Parafia Matki Boskiej Bolesnej w Rybniku - msze, kancelaria, sakramenty
- Parafia św. Katarzyny i Matki Bożej Różańcowej w Rybniku Wielopolu - msze, sakramenty, kontakt
- Powiatowy Zespół do Spraw Orzekania o Niepełnosprawności w Rybniku - kontakt, godziny, wnioski
- Kościół pw. Świętej Trójcy w Rybniku-Popielowie - msze, kancelaria, sakramenty
- Parafia Matki Bożej Częstochowskiej w Rybniku - kontakt, historia, sakramenty
- Filia nr 18 Biblioteki w Rybniku - godziny, usługi i dojazd